
FAQ: Tipps für die Schuldnerberatung
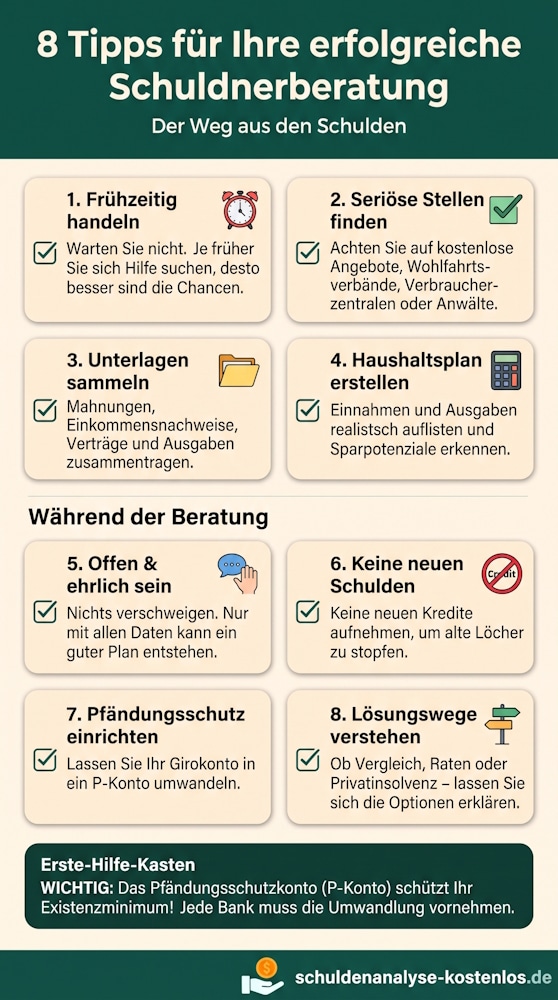
Suchen Sie einen seriösen Anbieter aus, bereiten Sie sich auf den Termin vor und seien Sie offen und ehrlich. Weitere Tipps finden Sie in unserer Infografik.
Sichten Sie Ihre Post, ordnen Sie alle offenen Rechnungen und erstellen Sie eine Liste Ihrer Gläubiger. Dies erleichtert das Vorgehen enorm.
Die Schuldnerberatung prüft unter anderem bestehende Forderungen, verhandelt Vergleiche oder Ratenzahlungen mit Gläubigern und begleitet Sie bei Bedarf durch die Privatinsolvenz bis zur vollständigen Restschuldbefreiung.
Im Video: Das Wichtigste zur Schuldnerberatung
Inhalt:
So bereiten Sie sich richtig auf die Schuldnerberatung vor
Viele Menschen in Deutschland geraten durch Jobverlust, Krankheit, Trennung oder steigende Lebenshaltungskosten in finanzielle Schwierigkeiten. Wichtig ist: Es gibt Hilfe, und je früher Sie sie in Anspruch nehmen, desto besser sind Ihre Chancen.
Stehen Sie vor dem Erstgespräch bei der Schuldnerberatung – folgende Tipps sichern Ihnen eine gezielte und strukturierte Vorbereitung.
Tipp 1: Nicht länger warten, sondern früh handeln
Der häufigste Fehler besteht darin, wenn Betroffene Mahnungen ignorieren oder hoffen, dass sich das Problem mit den Schulden von selbst löst. Das Gegenteil passiert: Mahngebühren, Inkassokosten und Zinsen lassen die Schulden weiter wachsen.
Deshalb gehört dieser Punkt in puncto Schuldnerberatung zu den Tipps: Suchen Sie sich Unterstützung, sobald Sie merken, dass Sie Ihre Zahlungen nicht mehr stemmen können. Spätestens bei einer Kontopfändung, einem Mahnbescheid oder drohender Wohnungskündigung sollten Sie sofort handeln. Ein früher Termin kann verhindern, dass sich die Lage zuspitzt.
Tipp 2: Seriöse Beratungsstellen erkennen
Nicht jedes Angebot, das schnelle Hilfe verspricht, ist vertrauenswürdig. Seriöse Schuldnerberatungen finden Sie bei:
- Anwaltlichen Schuldenberatern, wie z. B. bei Schuldenanalyse-kostenlos.de
- Wohlfahrtsverbänden wie Caritas, Diakonie, Arbeiterwohlfahrt oder dem Deutschen Roten Kreuz
- Verbraucherzentralen
- Kommunalen Beratungsstellen Ihrer Stadt oder Ihres Landkreises
Suchen Sie seriöse Anbieter für die Schuldnerberatung? Unsere Tipps helfen Ihnen weiter: Vorsicht ist geboten bei Firmen, die hohe Vorauszahlungen verlangen, einen “garantierten Schuldenerlass” versprechen, die entstehenden Kosten nicht transparent machen oder Sie zu schnellen Kreditumschuldungen drängen.
Tipp 3: Alle nötigen Unterlagen vollständig sammeln
Planen Sie den Gang zur Schuldnerberatung? Hilfreiche Tipps zur Sortierung Ihrer Unterlagen erleichtern Ihnen den Start. Eine gute Vorbereitung spart nämlich Zeit und ermöglicht der Beraterin oder dem Berater, schneller einen Überblick zu gewinnen. Bringen Sie möglichst mit:
- Alle Mahnungen, Inkassoschreiben, Vollstreckungsbescheide und Gerichtspost
- Kreditverträge und Kontoauszüge der letzten Monate
- Nachweise über Einkommen (Gehaltsabrechnung, Bescheide über Bürgergeld, Rente oder Kindergeld)
- Aufstellung Ihrer monatlichen Fixkosten wie Miete, Strom, Versicherungen und Unterhalt
- Ausweis und gegebenenfalls Mietvertrag
Fehlen Unterlagen, ist dies jedoch kein Grund, den Termin abzusagen. Ihre Beratungsstelle kann Sie beim Beschaffen unterstützen, etwa durch Anfragen bei Gläubigern.
Tipp 4: Einen realistischen Haushaltsplan erstellen
Ein Überblick über Einnahmen und Ausgaben in Form eines Haushaltsbuches ist die Grundlage jeder Schuldenregulierung. Bei der Vorbereitung der Schuldnerberatung helfen folgende Tipps: Notieren Sie über ein bis zwei Monate, wohin Ihr Geld fließt. Teilen Sie die Ausgaben in drei Gruppen ein:
- Feste Kosten: Miete, Energie, Versicherungen, Kredite
- Variable Kosten: Lebensmittel, Mobilität, Kleidung
- Verzichtbare Ausgaben: Abos, Freizeit, Außer-Haus-Verpflegung
Oft zeigt sich, wo kleine Einsparungen möglich sind. Der Plan hilft Ihnen auch zu klären, wie viel Sie realistisch monatlich zur Schuldentilgung beitragen können, ohne Ihre Grundversorgung zu gefährden.
Während der Beratung: So kommen Sie an Ihr Ziel
Haben Sie bereits einen Termin bei der Schuldnerberatung vereinbart? Folgende Tipps helfen Ihnen dabei, erfolgreich mit den Beratern zusammenzuarbeiten.
Tipp 5: Ehrlich sein und nichts verschweigen
Schämen Sie sich nicht für Ihre finanziellen Probleme. Entscheidend ist, dass Sie alle Schulden offenlegen – auch die unangenehmen, wie etwa bei Freunden, Familie, Versandhändlern oder Mobilfunkanbietern.
Nur mit einem vollständigen Bild lässt sich ein tragfähiger Plan entwickeln. Verschwiegene Forderungen tauchen später meist ohnehin auf und können eine Lösung gefährden. Die Berater unterliegen zudem der Schweigepflicht.
Tipp 6: Keine neuen Schulden zur Tilgung alter machen
Wenn Sie Schulden haben, kann ein Dispo, Ratenkredit oder “Schnellkredit ohne SCHUFA-Abfrage” verlockend erscheinen. Das kann die Situation jedoch verschlimmern. Auch die Umschuldung durch einen neuen Kredit sollte nur nach einer Beratung erfolgen, denn nicht immer bringt dieses Vorgehen eine Entlastung mit sich.
Deswegen gehört Folgendes in puncto Schuldnerberatung zu den Tipps: Unterschreiben Sie keinen Vertrag, den Sie nicht in Ruhe geprüft haben, und holen Sie vorher eine unabhängige Meinung ein.
Tipp 7: Pfändungsschutz einrichten
Wird Ihr Konto gepfändet, kommen Sie nicht mehr an Ihr Geld. Das sogenannte Pfändungsschutzkonto (kurz P-Konto genannt) schützt einen Grundfreibetrag vor dem Zugriff der Gläubiger.
Sie können jedes bestehende Girokonto bei Ihrer Bank in ein P-Konto umwandeln lassen, und zwar jederzeit. Die Umwandlung ist rechtlich vorgesehen und die Bank muss sie auf Verlangen vornehmen.
Jede seriöse Schuldnerberatung liefert fundierte Tipps zum Pfändungsschutzkonto. Ihre Berater können Ihnen unter anderem dabei helfen, Bescheinigungen für höhere Freibeträge zu erhalten, etwa bei bestehenden Unterhaltspflichten.
Tipp 8: Werden Sie sich über die möglichen Lösungswege bewusst
In der Beratung werden verschiedene Lösungen besprochen. Je nach Ihrer jeweiligen Situation kommen infrage:
- Außergerichtliche Einigung: Die Schuldnerberatung erteilt wertvolle Tipps zur außergerichtlichen Einigung mit Ihren Gläubigern. Der große Vorteil: Diese Lösung ist schneller als die Privatinsolvenz und bringt nicht so viele Einschränkungen mit sich.
- Stundung oder Ratenzahlung: Dies ist eine kurzfristige Entlastung bei vorübergehenden Engpässen.
- Privatinsolvenz: Wenn eine Einigung nicht möglich ist, kann nach einer festgelegten Wohlverhaltensphase eine Restschuldbefreiung erreicht werden. Seit der Gesetzesreform dauert diese in der Regel drei Jahre.
Welcher Weg der richtige ist, hängt von Höhe der Schulden, Einkommen, Zahl der Gläubiger und Ihrer persönlichen Situation ab. Lassen Sie sich die jeweiligen Vor- und Nachteile genau erklären.
Über den Autor
