FAQ: Restschuldbefreiungsverfahren
Die Restschuldbefreiung ist ein gerichtlicher Schuldenerlass. Sie sind schuldenfrei und die Gläubiger können die noch offenen Restschulden nicht mehr gerichtlich durchsetzen.
Das Insolvenzgericht erteilt die Restschuldbefreiung drei Jahre nach der Insolvenzeröffnung per Beschluss. Es kann allerdings einige Wochen dauert, bis Ihnen der gerichtliche Beschluss zugestellt wird.
Wenn Sie nach der Insolvenzeröffnung neue Schulden anhäufen, müssen Sie diese bezahlen. Hier listen wir auf, welche Schulden ebenfalls nicht von der Restschuldbefreiung erfasst werden.
Insolvenzgläubiger können z. B. dann die Versagung der Restschuldbefreiung beantragen, wenn Sie nicht arbeiten gehen oder sich trotz Arbeitslosigkeit nicht hinreichend um Arbeit bemühen.
Im Video zusammengefasst: Die Restschuldbefreiung
Inhalt:
Weiterführende Informationen zur Restschuldbefreiung:
Was ist eine Restschuldbefreiung?
Die Restschuldbefreiung ist eines der Ziele eines Insolvenzverfahrens.
Dieser gerichtliche Schuldenerlass ermöglicht Ihnen als Insolvenzschuldner einen finanziellen Neuanfang ohne Schulden – und zwar unabhängig davon, wie viele Schulden im Insolvenzverfahren getilgt wurden.
Der Gläubiger kann eine alte Forderung nach Erteilung der Restschuldbefreiung nicht mehr einfordern – egal, ob sie Forderungen im Insolvenzverfahren angemeldet hatten oder nicht. Meldet sich der Gläubiger nach der Restschuldbefreiung, dürfen Sie die Bezahlung der Restschulden verweigern.
Voraussetzungen für die Restschuldbefreiung
Das Insolvenzgericht erteilt die Restschuldbefreiung nur unter folgenden Bedingungen:
- Antragsberechtigung: Nur eine natürliche Person, also ein Mensch, darf die gerichtliche Schuldenbefreiung beantragen, z. B. ein Angestellter, Beamter, Arbeitsloser, Rentner, Freiberufler oder Selbstständiger. Für Unternehmen und andere Einrichtungen ist dieser Schuldenerlass nicht vorgesehen.
- Antrag: Der Schuldenerlass setzt Ihren entsprechenden Antrag voraus. Er sollte mit dem Insolvenzantrag verbunden werden oder kurz nach dem Insolvenzantrag gestellt werden.
- Keine Sperrfrist: Nach Erteilung der Restschuldbefreiung dürfen Sie erst nach drei, fünf oder elf Jahren diesen Schuldenerlass erneut beantragen.
- Abtretungserklärung: Außerdem müssen Sie seinem Restschuldbefreiungsantrag die Erklärung beifügen, dass Sie ihr pfändbares Einkommen für drei Jahre an den Treuhänder abtritt. Diese drei Jahre beginnen mit der Eröffnung des Insolvenzverfahrens – das ist die Abtretungsfrist bzw. Wohlverhaltensphase.
Während der dreijährigen Wohlverhaltensphase müssen Sie die in der folgenden Infografik aufgelisteten Obliegenheiten erfüllen.
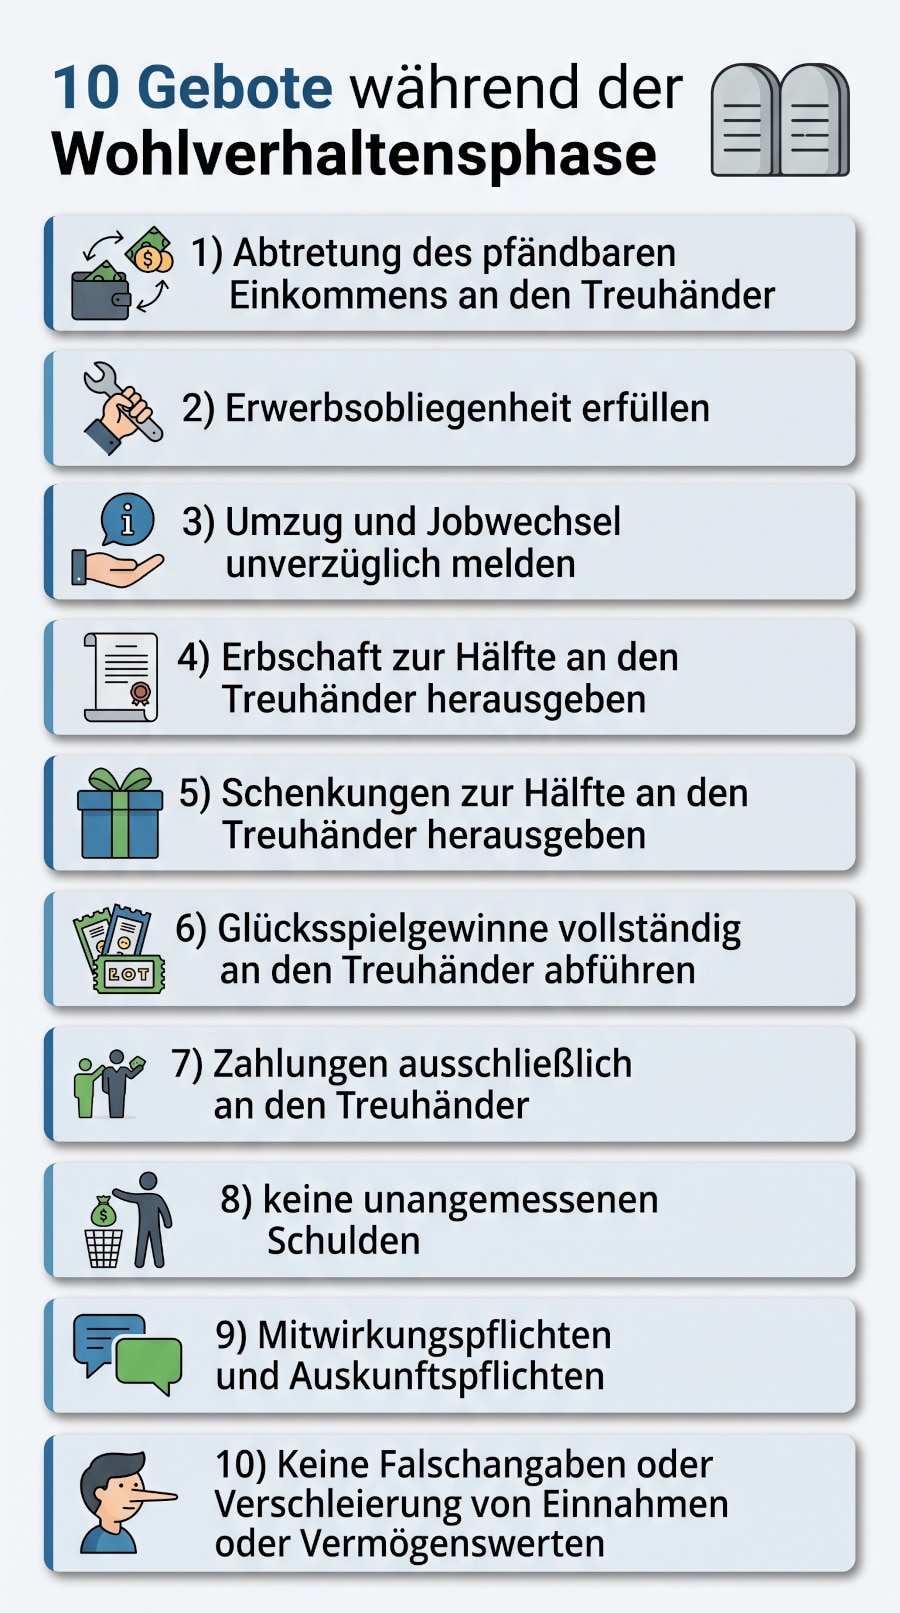
Restschuldbefreiung: Umfang des gerichtlichen Schuldenerlasses
Nach der erteilten Schuldenbefreiung sind Sie nicht mehr verpflichtet, die noch offenen Restschulden zu begleichen.
Sie dürfen deren Bezahlung verweigern und sich wehren, wenn ein Gläubiger trotz versucht, die Zwangsvollstreckung einzuleiten.
Der Schuldenerlass wirkt gegen alle Insolvenzgläubiger und auch gegen Gläubiger, die ihre Forderungen nicht beim Insolvenzverwalter angemeldet haben.
Folgende Schulden werden allerdings nicht von der Restschuldbefreiung erfasst:
- neue, nach der Insolvenzeröffnung begründete Verbindlichkeiten – sie sind nicht Gegenstand des Insolvenzverfahrens
- Schulden, die auf einer von Ihnen vorsätzlich begangenen unerlaubten Handlung beruhen
- vorsätzlich und pflichtwidrig nicht bezahlte Unterhaltsschulden
- Steuerschulden, wenn Sie diesbezüglich rechtskräftig wegen einer Steuerstraftat verurteilt wurde
- Geldstrafen, Bußgelder und ähnliches
- Schulden aus dem zinslosen Darlehen, das Sie erhalten haben, um die Kosten des Insolvenzverfahrens zu bezahlen
Wann droht die Versagung der Restschuldbefreiung?
Halten Sie sich nicht an die Regeln und verletzen Sie Ihre Obliegenheiten, können seine Gläubiger die Versagung der Restschuldbefreiung beantragen.
Diese Möglichkeit haben aber nur Gläubiger, die ihre Forderung zur Insolvenztabelle angemeldet haben.
Die Insolvenzgläubiger müssen einen der folgenden Versagungsgründe glaubhaft machen:
- Sie wurden rechtskräftig wegen einer Insolvenzstraftat verurteilt.
- Sie machten vorsätzlich oder grob fahrlässig schriftlich falsche bzw. unvollständige Angaben über Ihre wirtschaftlichen Verhältnisse, um einen Kredit oder Leistungen aus öffentlichen Mitteln zu erhalten.
- Sie haben in den drei Jahren vor Ihrer Insolvenz Vermögen verschwendet oder unangemessene Verbindlichkeiten begründet.
- Sie verletzten vorsätzlich oder grob fahrlässig Ihre Auskunfts- und Mitwirkungspflichten.
- Sie machten falsche oder unvollständige Angaben in dem mit dem Insolvenzantrag einzureichenden Vermögens-, Gläubiger- oder Forderungsverzeichnis.
- Sie haben schuldhaft Ihre Erwerbsobliegenheit verletzt, was zu einer Beeinträchtigung der Gläubigerbefriedigung führte.
Versagt das Insolvenzgericht die Restschuldbefreiung tatsächlich, war das gesamte Restschuldbefreiungsverfahren umsonst. Die Restschulden bleiben bestehen und Gläubiger dürfen wieder zu Vollstreckungsmaßnahmen greifen.
Video: Wann droht die Versagung der Restschuldbefreiung?
Restschuldbefreiung erteilt: Was nun?
Nach der Schuldenbefreiung sind Sie – bis auf die oben erwähnten Verbindlichkeiten – komplett schuldenfrei. Eine Zwangsvollstreckung ist nach der Restschuldbefreiung nicht mehr möglich, sofern es sich um alte, vor der Insolvenzeröffnung entstandene Schulden handelt. Versucht es der Gläubiger dennoch, können Sie dagegen Vollstreckungsgegenklage erheben.
Das Restschuldbefreiungsverfahren, einschließlich der Wohlverhaltensphase, ist nun beendet. Das bedeutet:
- Mit dem Ende der Abtretungsfrist müssen Sie kein Einkommen mehr an den Treuhänder abtreten.
- Die Auskunfts- und Mitwirkungspflichten sowie alle anderen Auflagen entfallen. Sie sind niemandem mehr Rechenschaft schuldig.
- Eine Erbschaft oder Schenkung nach der Restschuldbefreiung gehört Ihnen.
- Sechs Monate nach der erteilten Restschuldbefreiung wird der SCHUFA-Eintrag zur Erteilung gelöscht, sodass sich Ihre Bonität langsam wieder verbessert.
- Sie können Ihr P-Konto auflösen nach der Restschuldbefreiung oder es wieder in ein normales Girokonto umwandeln lassen.
Was Sie dennoch beachten müssen:
- Bestimmte – oben bereits benannte – Forderungen sind von der Restschuldbefreiung ausgenommen. Sie müssen diese Verbindlichkeiten bezahlen. Oder Ihnen drohen Zwangsvollstreckungsmaßnahmen.
- Die Verfahrenskosten müssen Sie trotz der Schuldenbefreiung bezahlen. Wenn Sie dazu nicht in der Lage sind, kann die Ihnen gewährte Verfahrenskostenstundung verlängert werden oder das Gericht setzt Monatsraten fest.
- Eine erneute Regel- oder Privatinsolvenz nach einer erteilten Restschuldbefreiung ist erst nach einer Sperrfrist von elf Jahren möglich, wenn Sie wieder eine Schuldenbefreiung beantragen möchten. Die Abtretungsfrist bzw. Wohlverhaltensphase dauert dann aber fünf Jahre. Vermeiden Sie deshalb unbedingt neue Schulden.
- Bei einer freiwilligen Zahlung trotz Restschuldbefreiung haben Sie keinen Rückforderungsanspruch.
Über den Autor