FAQ: Schuldenfrei werden
Sie werden ohne Insolvenz schuldenfrei, wenn es Ihnen gelingt, sich mit Ihren Gläubigern über den Schuldenabbau einigen, z. B. in Form einer Ratenzahlung oder Stundung. Hier erfahren Sie mehr.
Schulden lassen sich nicht von heute auf morgen aus der Welt schaffen. Gerade bei hohen Schulden und geringem Einkommen müssen Sie sich darauf einstellen, dass die Abzahlung länger dauert.
Ab Eröffnung der Privatinsolvenz dauert es drei Jahre bis zur Restschuldbefreiung.
Inhalt:
Weitere Ratgeber zum Weg zur Schuldenfreiheit
Wie kann ich nachhaltig schuldenfrei werden?
Überschuldete Verbraucher haben zwei Möglichkeiten, um wieder schuldenfrei zu werden:
- Sie durchlaufen die außergerichtliche Schuldenbereinigung und schließen einen Schuldenvergleich mit allen Gläubigern.
- Sie beantragen Privatinsolvenz mit anschließender Restschuldbefreiung.
Es gelingt am besten schuldenfrei zu werden, wenn ein Anwalt oder eine Schuldnerberatung Sie dabei unterstützt. Er bzw. sie entwickelt eine realistische Lösung für Ihre Entschuldung. Außerdem sorgt ein Anwalt für Rechtssicherheit und verhindert, dass Ihnen Fehler unterlaufen.
Im Video: Schuldenfrei werden durch außergerichtliche Einigung
Außergerichtliche Schuldenregulierung: Schuldenfrei werden ohne Privatinsolvenz
Das außergerichtliche Schuldenbereinigungsverfahren ist darauf ausgerichtet, dass Sie sich mit all Ihren Gläubigern ohne gerichtliche Hilfe über den Schuldenabbau einigen. Grundlage hierfür ist ein Schuldenbereinigungsplan – eine Art Vergleichsangebot, das Sie Ihren Gläubigern unterbreiten.
Das Ganze funktioniert wie folgt:
- Sie ermitteln alle Gläubiger und offenen Verbindlichkeiten.
- Um schuldenfrei zu werden, müssen Sie herausfinden, wie viel Geld Sie jeden Monat aufbringen können, um die Schulden zu bezahlen.
- Auf dieser Grundlage erstellen Sie einen Schuldenbereinigungsplan. Darin schlagen Sie Ihren Gläubigern z. B. eine Ratenzahlung, eine Stundung oder einen teilweiser Schuldenerlass vor. Achten Sie darauf, dass Sie alle Gläubiger in Ihrem Plan berücksichtigen.
- Anschließend verhandeln Sie mit Ihren Gläubigern auf der Grundlage dieses Zahlungsplans.
- Stimmen alle Gläubiger Ihrem Angebot zu, müssen Sie nur noch Ihre Schulden wie vereinbart bezahlen.
Wie diese Vereinbarung genau aussieht, hängt von Ihrer persönlichen und finanziellen Situation ab. Die Gläubiger sind jedoch nicht verpflichtet, sich darauf einzulassen. Um sie zu überzeugen, ist ein guten Angebot und Verhandlungsgeschicks erforderlich. Lassen Sie sich deshalb von einer Schuldnerberatung oder einem Anwalt für Schulden helfen. Und im besten Fall ersparen Sie sich so eine Privatinsolvenz.
Endlich schuldenfrei werden: Tipps für die Schuldentilgung
Als Schuldner können Sie eine ganze Menge unternehmen, um wieder schuldenfrei zu werden.
Wichtig ist, dass Sie beginnen und sich selbst etwas zutrauen. Und lassen Sie sich helfen, wenn Sie merken, dass Sie allein nicht weiterkommen.
Schon die ersten kleinen Schritte helfen:
1. Überblick verschaffen über alle Schulden & Finanzen
Listen Sie alle Schulden auf und führen Sie ein Haushaltsbuch über alle Einnahmen und Ausgaben. Das ist die Grundvoraussetzung, um wieder schuldenfrei zu werden. Nur so finden Sie heraus, wie viel Geld nach Abzug Ihrer Fixkosten und Ausgaben übrig bleibt, um Ihre Schulden zu bezahlen.
Sortieren Sie alle Unterlagen zu Ihren Schulden – am besten nach Gläubigern und Aktualität geordnet. Bitten Sie Ihre Gläubiger ggf. um eine Forderungsaufstellung, wenn Sie den Überblick verloren haben.
2. Gläubiger umgehend informieren
Erklären Sie Ihren Gläubigern, dass Sie aktuell zahlungsunfähig, aber trotzdem gewillt sind, Ihre Verbindlichkeiten zu bezahlen. Das ist besser, als sie im Ungewissen zu lassen – und außerdem eine Frage der Höflichkeit und des Respekts. Und es steigert Ihre Chance auf eine außergerichtliche Einigung.
3. Machen Sie Ihren Gläubigern ein Angebot
Erstellen Sie einen konkreten Zahlungsplan, wie Sie Ihre Schulden schrittweise begleichen wollen. Bieten Sie Ihren Gläubigern eine Ratenzahlung oder eine Einmalzahlung an. Bitten Sie um eine Stundung.
Achten Sie bei ihrem Zahlungsplan darauf, dass jeder Gläubiger denselben Prozentsatz seiner Forderung bezahlt bekommt, beispielsweise 25 % bei vier Gläubigern.
Wichtig! Kümmern Sie sich zuerst um existentielle Schulden, z. B. für Miete oder Strom.
4. Versuchen Sie, Geld anzusparen
Versuchen Sie, etwas Geld anzusparen, damit Sie Ihre Schulden schneller bezahlen können und noch schneller schuldenfrei werden.
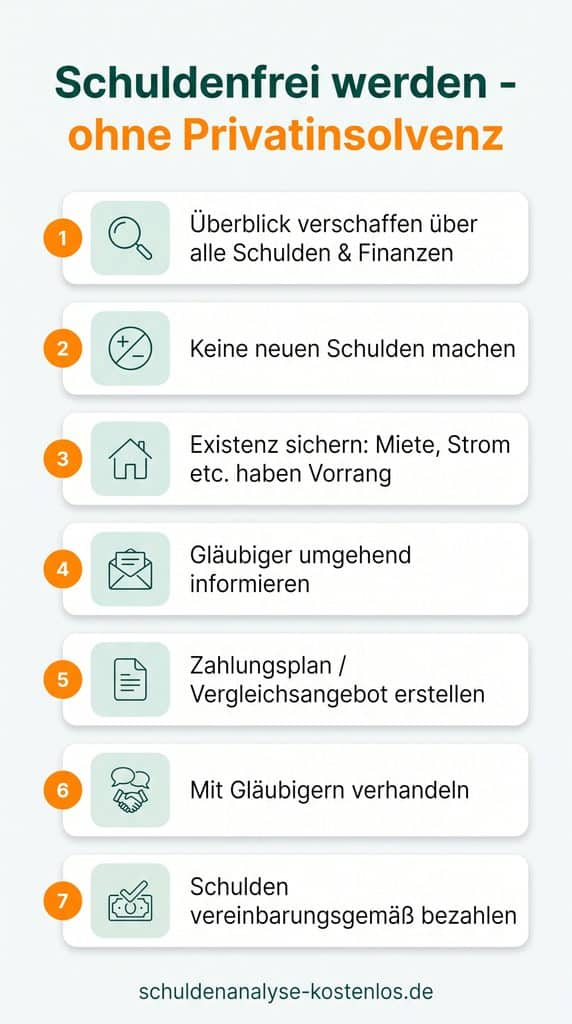
Infografik: So werden Sie schuldenfrei ohne Insolvenz
Die folgende Infografik fasst die wichtigsten Schritte auf dem Weg in die Schuldenfreiheit zusammen.
Schuldenfrei werden durch Kredit? Vorsicht Schuldenfalle
Einige Verbraucher erhoffen sich eine schnelle Lösung per Umschuldung. Das ist jedoch riskant.
Denn letztlich machen Sie nur neue Schulden, um alte Schulden zu begleichen. Das kann Ihre Situation verschlimmern:
Denn Umschuldungskredite sind mit zusätzlichen Gebühren und Ablösungszinsen verbunden. Dadurch steigen Ihre Schulden noch weiter an, sodass Sie noch weniger finanziellen Handlungsspielraum haben, um Ihre Schulden zu begleichen.
Eine Umschuldung ist nur sinnvoll, wenn Sie Ihren alten Kredit durch einen günstigeren ablösen und damit die Zins- und Gesamtkosten senken. Es ist z. B. ratsam, einen Dispokredit durch einen Ratenkredit zu ersetzen, weil Sie damit Zinsen sparen.
Außerdem kann sich eine Umschuldung lohnen, wenn Sie mehrere Kredite zu einem Kredit zusammenfassen. Wichtig ist dabei, dass Sie die Monatsraten bezahlen können und dass die Gesamtkosten und die neue Laufzeit zu Ihrer finanziellen Situation passen.
Lassen Sie sich unbedingt vorher von einer Schuldnerberatung hierzu beraten. Anderenfalls laufen Sie Gefahr, noch tiefer in die Schuldenfalle zu rutschen.
Schuldenfrei werden durch Privatinsolvenz
Scheitert der Einigungsversuch, bleibt noch der gerichtliche Weg, um wieder schuldenfrei werden – die Privatinsolvenz.
Voraussetzung ist, dass eine anerkannte Schuldnerberatung oder ein Anwalt Ihnen eine Bescheinigung ausstellt, dass die außergerichtliche Schuldenbereinigung gescheitert ist. Diesen Nachweis reichen Sie mit Ihrem Insolvenzantrag beim Insolvenzgericht ein.
Mit der Insolvenzeröffnung beginnt die dreijährige Abtretungsfrist. In dieser Zeit müssen Sie Ihr pfändbares Einkommen an den Treuhänder abführen und einige Obliegenheiten erfüllen. Nach diesen drei Jahren erteilt Ihnen das Insolvenzgericht die Restschuldbefreiung.
Bin ich nach 3 Jahren Privatinsolvenz komplett schuldenfrei? Ja, Sie werden mit der Restschuldbefreiung alle Schulden los – bis auf einige Ausnahmen, z. B.:
- neue Schulden, die Sie nach der Insolvenzeröffnung machen
- Geldstrafen und Bußgelder
- Steuerschulden, die auf einer Straftat beruhen
- Schadensersatz- und Schmerzensgeldansprüche aus vorsätzlichen Straftaten
Über den Autor