
FAQ: Vermögensverzeichnis
Dieses Verzeichnis über das Vermögen des Schuldners wird bei der Vermögensauskunft erstellt. Der Gläubiger erhält dadurch Informationen über die finanzielle Situation des Schuldners und kann damit gezielt die Zwangsvollstreckung einleiten.
Darin werden u. a. Konten, Wertpapiere, Grundstücke, Fahrzeuge und andere Vermögenswerte des Schuldners erfasst. Hier erfahren Sie mehr.
Das Vermögensverzeichnis hat eine Gültigkeit von zwei Jahren. So lange muss der Schuldner keine neue eidesstattliche Erklärung abgeben, es sei denn, ein Gläubiger macht glaubhaft, dass sich die finanziellen Verhältnisse des Schuldners wesentlich geändert haben.
Der Gläubiger erhält einen Ausdruck vom Vermögensverzeichnis und kann nun einschätzen, welche Zwangsvollstreckungsmaßnahmen sich für ihn lohnen. Der Schuldner muss jederzeit mit einer Pfändung rechnen.
Inhalt:
Vermögensverzeichnis: Definition und Inhalt im Überblick

Ein Vermögensverzeichnis ist ein Dokument, in dem die persönlichen und wirtschaftlichen Verhältnisse eines Schuldners sehr genau aufgelistet werden.
Dieses Verzeichnis wird vom Gerichtsvollzieher erstellt, wenn Sie als Schuldner eine Vermögensauskunft abgeben müssen.
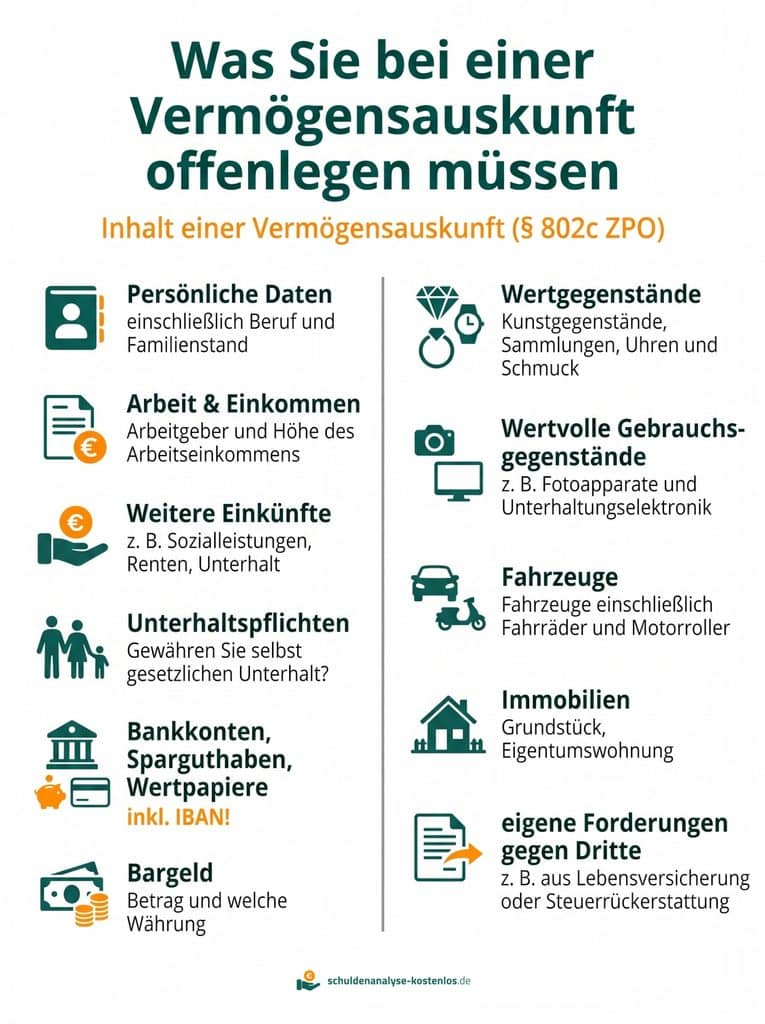
Es beinhaltet unter anderem folgende Informationen:
- Familienstand und Kinder
- Unterhaltszahlungen
- Bargeld und Wertpapiere
- Wohnungseinrichtung
- Kunstgegenstände, Sammlungen
- Uhren und Schmuck
- Fahrzeuge, auch Fahrräder
- Arbeitgeber
- Arbeitseinkommen
- Renten, Rentenanwartschaften
- Unterhaltsansprüche
- Konten, Bausparverträge u. ä.
- Ansprüche aus Mietverträgen
- Grundstücke, Wohnungseigentum
Außerdem müssen Sie offenlegen, was Sie in den letzten zwei Jahren an eine nahestehende Person verkauft und in den letzten vier Jahren verschenkt haben. Wenn Sie beispielsweise Ihr Haus verkauft oder Ihren Pkw jemanden überschrieben haben, sind Sie verpflichtet, das anzugeben.
Das Vermögensverzeichnis wird vom Gerichtsvollzieher anhand Ihrer Angaben elektronisch erstellt und anschließend beim zentralen Vollstreckungsgericht hinterlegt.
Der Gläubiger erhält einen Ausdruck des Vermögensverzeichnis. er besitzt nun alle Informationen, die er für die Zwangsvollstreckung benötigt. Von nun an müssen Sie sich als Schuldner z. B. auf eine Lohn- oder Kontopfändung einstellen.
Diese Angaben aus der Vermögensauskunft landen im Vermögensverzeichnis
Wann muss man ein Vermögensverzeichnis abgeben?
Im Zwangsvollstreckungsverfahren gibt es zwei Auslöser für die Erstellung eines Vermögensverzeichnisses:
- Der Gläubiger beantragt die Abgabe der Vermögensauskunft (Offenbarungseid) beim Gerichtsvollzieher.
- Der Gerichtsvollzieher nimmt Ihnen die Vermögensauskunft ab, weil Sie die Wohnungsdurchsuchung verweigern oder weil die Sachpfändung bei Ihnen erfolglos war.
Beides geschieht aber nicht sofort, nur weil Sie verschuldet sind oder mal eine Rechnung übersehen haben. Nur wenn Ihr Gläubiger einen Titel für die Zwangsvollstreckung besitzt, sind Sie verpflichtet, der Aufforderung zur Abgabe dieser Auskunft nachzukommen. Und nur dann wird auch ein Vermögensverzeichnis erstellt.
Übrigens: Wenn Sie eine Privatinsolvenz mit Restschuldbefreiung anstreben, müssen Sie ebenfalls Ihre finanzielle Situation offenlegen. Dafür reichen Sie u. a. ein Vermögensverzeichnis mit Ihrem Insolvenzantrag ein. Das ist wichtig, um festzustellen, was zur Insolvenzmasse, also zum pfändbaren Einkommen und Vermögen gehört. Diese wird für die Gläubigerbefriedigung herangezogen.
Wie läuft die Abnahme der Vermögensauskunft ab?
Erstellt der Gerichtsvollzieher das Vermögensverzeichnis im Rahmen einer Vermögensauskunft, passiert Folgendes:
- Zahlungsaufforderung: Der Gerichtsvollzieher fordert Sie zuerst zur Zahlung auf und setzt Ihnen dafür eine Frist von mindestens zwei Wochen. Nur wenn Sie in dieser Zeit nicht vollständig zahlen, müssen Sie über Ihr Einkommen und Vermögen Auskunft geben.
- Ladung zur Abgabe der Vermögensauskunft: Der Gerichtsvollzieher bestimmt Ort und Termin für die Auskunft und lädt Sie dazu ein. Mit der Terminsladung muss er Sie umfassend belehren – unter anderem darüber, was passiert, wenn Sie die Auskunft grundlos verweigern.
- Termin beim Gerichtsvollzieher: Sie gehen gemeinsam einen umfassenden Fragenkatalog durch, in dem alle Antworten zu Ihrem Einkommen und Vermögen aufgenommen werden.
- Erstellung des Vermögensverzeichnisses: Alle Antworten werden protokolliert und im elektronischen Vermögensverzeichnis erfasst. Danach liest Ihnen der Gerichtsvollzieher Ihre Angaben noch einmal vor.
- Eidesstattliche Versicherung: Sie müssen an Eides statt versichern, dass alle Ihre Angaben vollständig und korrekt sind.
- Hinterlegung: Anschließend hinterlegt der Gerichtsvollzieher das Vermögensverzeichnis beim zentralen Vollstreckungsgericht.
- Weiterleitung an den Gläubiger: Zuletzt leitet der Gerichtsvollzieher einem Ausdruck des Verzeichnisses an den Gläubiger weiter.
Der Gerichtsvollzieher ist verpflichtet, Ihnen einen Ausdruck vom Vermögensverzeichnis auszuhändigen, wenn Sie das wünschen. Machen Sie davon unbedingt Gebrauch. So haben Sie einen Beleg in der Hand, falls ein Gläubiger innerhalb der zweijährigen Sperrfrist eine neue Auskunft verlangt. Werden Ihnen falsche Angaben vorgeworfen, können Sie dies anhand des Ausdrucks nachprüfen.
Falsches oder unvollständiges Vermögensverzeichnis – die Folgen
Zum Abschluss Ihrer Auskunft müssen Sie an Eides statt versichern, dass alle gemachten Angaben richtig und vollständig sind.
Das Verschweigen von Konten, Bargeld oder anderen Informationen ist strafbar.
Handeln Sie vorsätzlich, droht Ihnen eine Geldstrafe oder eine Freiheitsstrafe von bis zu drei Jahren. Machen Sie fahrlässig falsche oder unvollständige Angaben machen, kommt eine Geldstrafe der eine Freiheitsstrafe von bis zu einem Jahr in Betracht.
Welche Folgen hat ein Vermögensverzeichnis?
Das Vermögensverzeichnis hat für Sie als Schuldner unmittelbare wirtschaftliche Konsequenzen:
- Pfändung: Weil der Gläubiger nun Ihre Bankverbindungen und Ihren Arbeitgeber kennt, folgt meist zeitnah eine Lohn- oder Kontopfändung.
- Sie sollten Ihr Girokonto in ein Pfändungsschutzkonto (P-Konto) umwandeln, damit Ihnen der gesetzliche Grundfreibetrag erhalten bleibt. Sie dürfen allerdings nur ein P-Konto führen, sodass andere Konten nicht sicher und damit pfändbar sind.
- Eintrag ins zentrale Schuldnerverzeichnis: Können Sie die Forderung nicht vollständig begleichen, ordnet der Gerichtsvollzieher die Eintragung ins Schuldnerverzeichnis an. Der Eintrag bleibt bis zu drei Jahre gespeichert, kann bei vollständiger Tilgung jedoch vorzeitig gelöscht werden.
- Massiver Bonitätsverlust: Auch Wirtschaftsauskunfteien können das Schuldnerverzeichnis einsehen. Die Schufa speichert Daten diese Daten, was Ihrer Kreditwürdigkeit schadet. Sie können keine neuen Verträge für Kredite, Mobilfunk oder eine Mietwohnung abschließen.
Im Video: Abgabe der Vermögensauskunft

Über den Autor
