
FAQ: Erben von Schulden
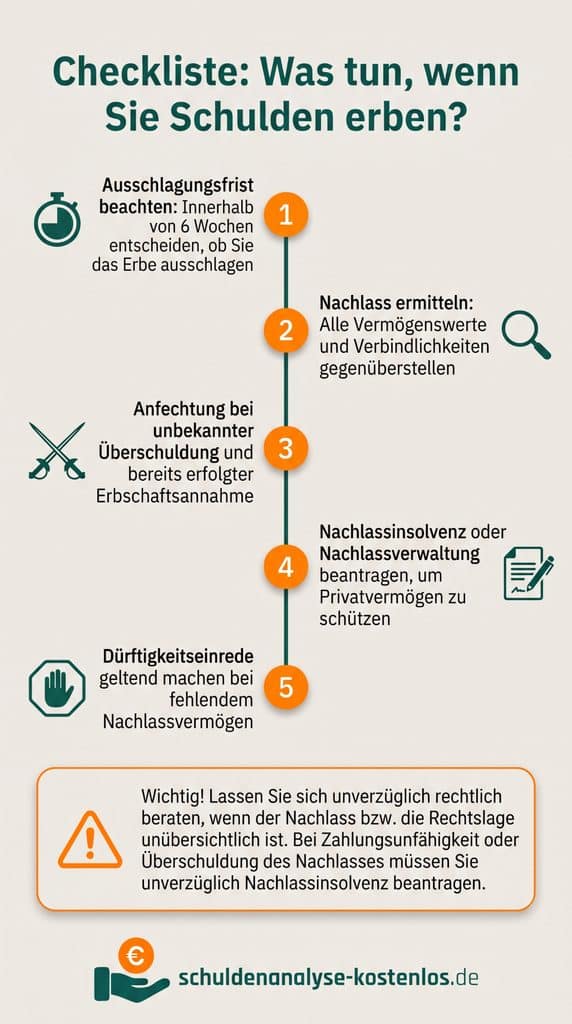
Ja. Wenn ein Mensch stirbt, geht die Erbschaft als Ganzes – einschließlich der Schulden des Verstorbenen – automatisch auf die Erben über, auch ohne deren Kenntnis. Was Sie bei Erbschulden tun können, entnehmen Sie dieser Übersicht und dieser Infografik.
Wenn Sie das Erbe ablehnen bei Schulden, erben Sie in der Regel nichts, weil die Erbausschlagung für den gesamten Nachlass gilt. An dieser Stelle erklären wir das genauer. Was Sie bei einer Erbschaft mit Schulden noch tun können, erfahren Sie hier.
Ja, auch sie erben sowohl das Vermögen des Verstorbenen als auch dessen Schulden. Allerdings ist ihre Haftung beschränkt.
Alles zum Thema Schulden erben im Video zusammengefasst

Inhalt:
Kann man Schulden erben? Überblick über die Rechtslage
Wer nach der gesetzlichen Erbfolge oder aufgrund eines Testaments erbt, erhält nicht nur das gesamte Vermögen des Erblassers, sondern auch dessen Schulden.
Die Erben treten in die rechtliche Position des Verstorbenen. Das ist das Prinzip der Gesamtrechtsnachfolge nach § 1922 BGB.
Die Erben haften laut § 1967 BGB für die Nachlassverbindlichkeiten, zu denen folgenden Schulden gehören:
- Erblasserschulden: Schulden, die der Erblasser, also der Verstorbene, selbst gemacht hat
- Schulden, die auf einem Kaufvertrag beruhen
- Hypothekenschulden, Darlehens- und Kreditschulden
- Mietschulden
- sonstige vertragliche Verbindlichkeiten des Erblassers
- Steuerschulden
- Erbfallschulden: Verbindlichkeiten, die aufgrund des Erbfalls entstehen und die den Erben als solchen treffen
- Bestattungskosten
- Erbschaftssteuer
- Vermächtnisse
- mögliche Pflichtteilsansprüche
- Kosten der Testamentseröffnung
Die Erben haften nicht nur mit dem Nachlass für diese Verbindlichkeiten, sondern auch mit ihrem privaten Vermögen. Wenn das geerbte Vermögen nicht ausreicht, um alle Schulden des Verstorbenen zu tilgen, müssen Sie die Differenz aus ihrer eigenen Tasche begleichen und dafür beispielsweise auf ihre Ersparnisse zurückgreifen.
Welche Schulden sind nicht vererbbar?
Für die folgenden Pflichten und Schulden haften die Erben nicht:
- arbeitsvertragliche Pflichten des Erblassers als Arbeitnehmer
- wenn sich der Erblasser zu Lebzeiten verpflichtet hat, für jemanden bestimmtes ein Kunstwerk herzustellen
- andere höchstpersönliche Leistungs- und Dienstpflichten des Verstorbenen
- künftige Unterhaltspflichten des Erblassers enden in der Regel mit dem Tod des Unterhaltspflichtigen
(Achtung: bereits bestehende Unterhaltsschulden können weiterhin bestehen) - gegen den Erblasser verhängte Geldstrafen, Geldbußen und Zwangsgelder
Wer erbt Schulden? Haftung von Ehepartnern, Kindern und Geschwistern
Wer konkret die rechtliche Nachfolge des Verstorbenen antritt, hängt davon ab, ob es eine letztwillige Verfügung und Erben gibt:
- Gewillkürte Erben: Das sind Personen oder Organisationen, die der Verstorbene durch ein Testament oder einen Erbvertrag als seine Erben bestimmt hat.
- Gesetzliche Erben: Existiert keine letztwillige Verfügung, erben die Angehörige je nach Verwandtschaftsgrad, und zwar vorrangig der Ehegatten bzw. Lebenspartner, die Kinder, gegebenenfalls die Eltern und Geschwister oder andere Verwandte.
- Staat: Schlagen alle Erben aus oder lassen sich keine Erben ermitteln, erbt laut § 1936 BGB das jeweilige Bundesland als gesetzlicher Erbe. Für Schulden haftet er aber mit dem Nachlass.
Mehrere Erben haften bei Schulden des Verstorbenen gemeinschaftlich als Gesamtschuldner.
Schulden geerbt (ohne Wissen): Was tun?
Selbst wenn Sie unwissentlich Schulden erben, stehen Sie nicht völlig schutzlos da. Vielmehr haben Sie mehrere Möglichkeiten, um Ihre Haftung für die Erbschulden auszuschließen oder auf den Nachlass zu beschränken.
Die folgende Tabelle gibt Ihnen einen kurzen Überblick, was Sie in welcher Situation tun können – ausführliche Informationen zu jeder Optionen finden Sie in den folgenden Abschnitten – und als Zusammenfassung in der untenstehenden Infografik.
| Was tun? | Wann sinnvoll? | Wirkung / Folge |
|---|---|---|
| Erbschaft ausschlagen | Ausschlagungsfrist läuft noch und die Erbschulden sind höher als das geerbte Vermögen | Sie erben nichts. |
| Nachlassinsolvenz | Nachlass ist überschuldet oder zahlungsunfähig | Haftung wird auf Nachlass beschränkt |
| Nachlassverwaltung | Nachlass enthält Vermögen, aber Schuldenlage ist unübersichtlich | Haftung wird auf Nachlass beschränkt |
| Dürftigkeitseinrede | Nachlass deckt die Kosten einer Nachlassinsolvenz oder Nachlassverwaltung nicht | Schutz des Privatvermögens |
| Anfechtung der Annahme der Erbschaft | Erheblicher Irrtum über Zusammensetzung des Nachlasses bei der Annahme der Erbschaft | Annahme wird rückwirkend zur Ausschlagung |
Erbausschlagung: Kann man die Schulden, die man erben würde, ablehnen?
Wenn Sie das Erbe ausschlagen, lehnen Sie die Erbschaft vollständig ab. Sie werden dann rechtlich so behandelt, als hätten Sie gar nicht geerbt.
Sprich: Sie haften nicht für die Erbschulden, erhalten aber auch nichts aus dem Vermögen des Verstorbenen. Das bedeutet aber auch, dass Sie in der Regel auch Ihren Pflichtteilsanspruch verlieren.
Die Ausschlagung muss innerhalb von sechs Wochen erfolgen. Diese Frist beginnt, …
- sobald Sie von dem Erbfall erfahren und davon, dass Sie Erbe geworden sind bzw.
- frühestens mit der Bekanntgabe der Verfügung von Todes wegen durch das Nachlassgericht, wenn es ein Testament gibt
Die Frist beträgt sechs Monate, wenn …
- der Verstorbene seinen letzten Wohnsitz ausschließlich im Ausland hatte oder
- Sie als Erbe sich zur Zeit des Fristbeginns im Ausland aufhalten.
Sie müssen die Ausschlagung gegenüber dem Nachlassgericht erklären, entweder zur Niederschrift des Gerichts oder in öffentlich beglaubigter Form.
Die Ausschlagung ist besonders sinnvoll, wenn bereits früh erkennbar ist, dass Sie mehr Schulden als Vermögen erben würden. Sie müssen also sehr schnell den Nachlass prüfen, weil das Erbe nach Ablauf der Ausschlagungsfrist als angenommen gilt. Beachten Sie außerdem, dass eine bereits erfolgte ausdrückliche oder konkludente Annahme der Erbschaft die Ausschlagung ausschließen kann.
Nachlassinsolvenz: Schulden erben und Haftung auf den Nachlass beschränken
Mit dem Nachlassinsolvenzverfahren wird Ihre Haftung als Erbe für die Schulden des Verstorbenen auf den Nachlass beschränkt. Das heißt, dass die Gläubiger nur aus dem Vermögen bezahlt werden, das zum Nachlass gehört. Ihr persönliches Einkommen und Vermögen bleibt geschützt.
In diesem Insolvenzverfahren wird das vorhandene Nachlassvermögen ermittelt und gleichmäßig unter den Gläubigern verteilt. Reicht das Vermögen nicht aus, gehen die Gläubiger im Übrigen leer aus.
Voraussetzung für eine Nachlassinsolvenz ist, dass der Nachlass zahlungsunfähig oder überschuldet ist. Der Antrag ist beim zuständigen Insolvenzgericht zu stellen.
Wichtig! Sobald Sie als Erbe von der Zahlungsunfähigkeit oder Überschuldung erfahren, müssen Sie ohne schuldhaftes Zögern die Eröffnung des Nachlassinsolvenzverfahrens beantragen. Anderenfalls laufen Sie Gefahr, sich schadensersatzpflichtig zu machen.
Die Nachlassinsolvenz kommt vor allem in Betracht, wenn der Nachlass überschuldet, aber noch genügend Vermögen vorhanden ist, um ein Insolvenzverfahren durchzuführen. Das ist eine wichtige Möglichkeit, wenn die Ausschlagungsfrist bereits abgelaufen ist.
Nachlassverwaltung als zweite Möglichkeit der Haftungsbeschränkung
Die Nachlassverwaltung dient dazu, das geerbte Vermögen vom Privatvermögen des Erben zu trennen. Dafür bestellt das Nachlassgericht einen Nachlassverwalter. Er übernimmt die Verwaltung des Nachlasses, ermittelt das vorhandene Vermögen und kümmert sich um die Begleichung der Nachlassverbindlichkeiten.
Sie als Erbe verlieren dadurch die Verfügungsbefugnis über die Nachlassgegenstände. Die Haftung für die Schulden wird gemäß § 1975 BGB auf den Nachlass beschränkt.
Sie als Erbe müssen die Anordnung der Nachlassverwaltung beim zuständigen Nachlassgericht beantragen. Wichtig ist, dass es genügend Nachlassvermögen gibt, um die Kosten der Nachlassverwaltung zu decken. Wenn nicht, kann Ihr Antrag abgelehnt werden.
Die Nachlassverwaltung ist insbesondere für Fälle gedacht, in denen der Nachlass noch verwertbares Vermögen enthält, die Schuldenlage aber unübersichtlich ist.
Video: Wann braucht man einen Nachlassverwalter?

Dürftigkeitseinrede, wenn Nachlassverwaltung oder Nachlassinsolvenz nicht möglich
Mit der Dürftigkeitseinrede verteidigen Sie sich als Erbe gegen die Forderungen der Nachlassgläubiger, wenn der Nachlass so wenig Vermögen enthält, dass er einmal für die Kosten einer Nachlassverwaltung oder Nachlassinsolvenz reicht.
Sie dürfen die Bezahlung der Erbschulden verweigern, soweit das vorhandene Nachlassvermögen dafür nicht ausreicht. Die Gläubiger dürfen nicht verlangen, dass Sie als Erbe die übrigen Schulden aus Ihrem Privatvermögen bezahlen. Allerdings müssen Sie den noch vorhandenen Nachlass zur Befriedigung der Gläubiger im Wege der Zwangsvollstreckung herausgeben.
Wenn Sie Schulden erben, dürfen Sie sich nur dann auf die Dürftigkeitseinrede berufen, wenn eine Nachlassverwaltung oder Nachlassinsolvenz wegen fehlender finanzieller Mittel ausgeschlossen ist. Sie müssen diese Einrede ausdrücklich gegenüber dem jeweiligen Nachlassgläubiger geltend machen. Sie tritt also nicht automatisch ein.
Die Dürftigkeitseinrede ist besonders ratsam, wenn der Nachlass vollständig überschuldet ist und nicht einmal die Kosten einer Nachlassinsolvenz oder Nachlassverwaltung gedeckt werden können. Sie stellt damit eine wichtige Alternative dar, wenn die beiden vorherigen Möglichkeiten mangels ausreichender Nachlassmasse nicht funktionieren. Sie verhindert, dass Erben die Schulden aus ihrem Privatvermögen begleichen müssen.
Anfechtung einer bereits angenommen Erbschaft
Unter Umständen können Sie die bereits erfolgte Annahme einer Erbschaft anfechten und so nachträglich rückgängig machen. Sie werden dann rechtlich so gestellt, als hätten Sie das Erbe ausgeschlagen.
Voraussetzung dafür ist, dass Sie sich bei der Annahme über die die Zusammensetzung des Nachlasses geirrt haben und von den Erbschulden bzw. der Überschuldung des Nachlasses nichts wussten. Ein bloßer Irrtum über den Wert des Nachlasses reicht hingegen gewöhnlich nicht aus.
Sie müssen die Anfechtung innerhalb von sechs Wochen nach Kenntnis des Anfechtungsgrundes gegenüber dem Nachlassgericht erklären.
Eine Anfechtung wegen Irrtums bietet sich an, wenn Sie die Ausschlagungsfrist versäumt haben, weil Sie nicht wussten, dass Sie auch erhebliche Schulden erben werden. Allerdings müssen Sie genau prüfen, ob tatsächlich ein rechtlich relevanter Irrtum vorliegt – ggf. mithilfe eines Anwalts. Eine Anfechtung ist nicht immer möglich, nur weil die Erbschaft sich im Nachhinein als finanziell ungünstig herausstellt.
Wie kann ich feststellen, ob ich Schulden erbe? Vermögensübersicht als Entscheidungsgrundlage
Bevor Sie eine der oben benannten Möglichkeiten wählen und die Schulden eventuell erben, sollten Sie sich einen umfassenden Überblick über den gesamten Nachlass verschaffen, indem Sie sämtliche Unterlagen des Erblassers durchgehen und eine Vermögensübersicht erstellen. Diese sollte sowohl das gesamte Vermögen als auch alle Schulden beinhalten.
- Vermögenswerte:
- Bankguthaben
- Aktien und andere Wertpapiere
- Immobilien: Sind sie sanierungsbedürftig und damit kostenintensiv?
- Schmuck, Kunstgegenstände, Sammlungen
- Kraftfahrzeuge
- Verbindlichkeiten:
- Bestattungskosten
- Pflichtteilsansprüche und Unterhaltsschulden
- Kosten für die Testamentseröffnung oder Nachlassverwaltung
- laufende Verträge des Erblassers, z. B. Mietvertrag
- Erblasserschulden (siehe oben)
Erst wenn Sie sämtliche Vermögenswerte und Verbindlichkeiten gegenübergestellt haben, können Sie ermitteln, ob es sich trotzdem lohnt, alles und damit auch die Schulden zu erben.
Weder das Nachlassgericht noch der Testamentsregister geben Informationen darüber, ob ein Erbe auch Schulden beinhaltet. Auskunft erhalten Erben lediglich bei der Bank über die Kontoverhältnisse des Erblassers.
Nach der Rechtsprechung des BGH (Urteil vom 8.10.2013, Az. XI ZR 401/12) müssen die Erben der Bank dafür nicht in jedem Fall einen Erbschein vorlegen. Es genügt vielmehr, wenn der Erbe seine Rechtsstellung mithilfe eines notariellen Testaments oder eines Erbvertrags sowie einem gerichtlichen Eröffnungsprotokoll nachweisen kann. Noch einfacher ist es jedoch, wenn der Erbe selbst eine Konto- oder Vorsorgevollmacht des Erblassers vorweisen kann, die über den Tod dessen Tod hinaus gelten soll.
Wer einen Erbschein beantragt, nimmt das Erbe in der Regel verbindlich an. Stellt sich erst danach heraus, dass der Nachlass unbemerkt überschuldet war, ist eine Anfechtung der Annahme unter engen Voraussetzungen binnen sechs Wochen ab Kenntnis möglich.
Infografik: Was tun, wenn Sie (unerwartet) Schulden erben?
Bildnachweise: Fotolia.com/pusteflower9024, Fotolia.com/pusteflower9024 (Vorschaubild); Fotolia.com/Björn Wylezich, Fotolia.com/Giuseppe Porzani
Über den Autor
